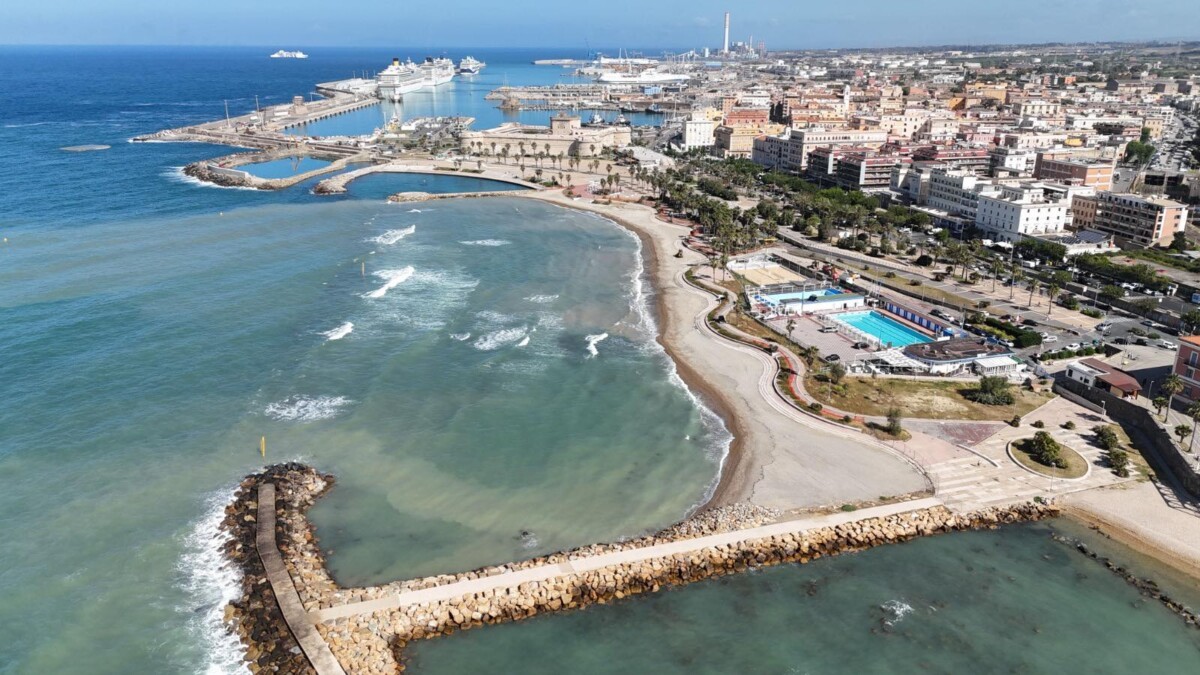
Nel 2025 il porto di Civitavecchia ha registrato 3.558.568 crocieristi, il 2,8 per cento in più dell’anno precedente, confermandosi primo scalo crocieristico italiano con circa un quarto del traffico nazionale secondo il rapporto annuale della Banca d’Italia sull’economia del Lazio. Sono numeri che raccontano un territorio in movimento, ma dicono poco di come quel movimento si distribuisce lungo i dodici mesi e, soprattutto, di come arriva nelle buste paga delle famiglie del litorale nord.
La composizione del lavoro nel comprensorio, fatta di stagionalità portuale, di un indotto energetico sospeso tra dismissione e riconversione, di pubblico impiego e di pendolarismo verso Roma, non incide solo sul reddito annuo. Incide sulla sua continuità, che è la variabile su cui banche e società finanziarie costruiscono ogni decisione di credito.
Un porto che cresce a stagioni e una centrale che aspetta il suo cronoprogramma
I dati dell’Autorità di Sistema Portuale del Mar Tirreno Centro Settentrionale descrivono un 2025 in espansione su quasi tutti i fronti: 8.125.234 tonnellate di merci movimentate a Civitavecchia, in crescita del 3,1 per cento, traffico ro-ro a 5,2 milioni di tonnellate e contenitori a 114.662 TEU, in aumento del 7,6 per cento. Il traffico crocieristico, però, si concentra in una finestra che va grosso modo dalla primavera all’autunno, e con esso i picchi di domanda su servizi a terra, trasporti, ristorazione, escursioni e commercio. Il lavoro che ne deriva segue la stessa curva.
Sull’altro versante c’è la lunga vicenda di Torrevaldaliga Nord. L’impianto è fermo e l’autorizzazione ambientale per l’esercizio a carbone è scaduta, mentre la destinazione delle aree resta oggetto di confronto istituzionale. Il 29 luglio 2026 il ministro delle Imprese e del Made in Italy Adolfo Urso, incontrando la vicepresidente della Regione Lazio Roberta Angelilli, ha annunciato l’apertura alla definizione di un cronoprogramma per rendere disponibili le aree ai nuovi insediamenti industriali e un nuovo tavolo interministeriale con Enel ed enti territoriali. Le ipotesi vanno dall’idrogeno all’economia circolare, dalla logistica all’eolico offshore. Le cronache locali quantificano in oltre settecento gli addetti storicamente legati alle attività di scarico del carbone e al relativo indotto, un bacino che da tempo vive tra ammortizzatori sociali, ricollocazioni parziali e contratti che si accorciano. A completare il quadro c’è il pendolarismo verso Roma, che porta redditi più regolari ma anche costi fissi di trasporto che erodono la capacità di risparmio.
Perché conta più il tipo di contratto del livello di reddito
Nel Lazio l’occupazione nel 2025 è cresciuta dello 0,6 per cento, con un tasso di occupazione salito al 64,2 per cento contro il 62,5 per cento nazionale. Il dettaglio interessante è un altro: la crescita ha riguardato solo i lavoratori con almeno 50 anni, aumentati del 5,3 per cento, mentre la fascia 15-49 anni ha registrato un calo del 2,7 per cento. Sul piano nazionale, le rilevazioni ISTAT di giugno 2026 contano 2 milioni 542mila dipendenti a termine, in aumento del 3,7 per cento rispetto al mese precedente, a fronte di 16 milioni 491mila dipendenti permanenti.
Su questa distinzione si costruisce il merito creditizio. Quando un istituto valuta una richiesta di finanziamento non si limita a leggere l’importo del reddito: verifica la prevedibilità dei flussi futuri lungo tutto il piano di ammortamento. Un contratto a tempo indeterminato con anzianità di servizio consolidata segnala che quel reddito ci sarà anche fra quarantotto o sessanta mesi. Un contratto stagionale rinnovato ogni anno, per quanto ben retribuito nei mesi di attività, non offre la stessa garanzia formale, anche quando il reddito annuo complessivo risulta superiore.
Il meccanismo passa da tre livelli. Il primo è documentale: buste paga recenti, anzianità presso il datore, durata residua del contratto. Il secondo è il rapporto tra rata e reddito disponibile, che gli operatori tendono a mantenere entro una soglia prudenziale valutata sul reddito netto mensile continuativo, non sulla media annua. Il terzo è la consultazione dei sistemi di informazione creditizia, le banche dati private che registrano i finanziamenti in corso e la regolarità dei pagamenti, oltre alla Centrale dei rischi della Banca d’Italia per le esposizioni sopra soglia. Un ritardo segnalato resta consultabile per periodi definiti dal codice deontologico di settore e pesa sullo *scoring* anche dopo la regolarizzazione. Il risultato pratico è che due lavoratori del litorale con lo stesso reddito lordo annuo possono ricevere risposte opposte, e la differenza non sta nella somma ma nella forma del rapporto di lavoro.
Credito alle famiglie: la cession del Quinto è l’opzione più apprezzata
Il credito alle famiglie, nel frattempo, si è rimesso in moto. Secondo l’Osservatorio sul credito al dettaglio realizzato da Assofin, CRIF e Prometeia, nel 2025 le erogazioni di credito al consumo sono cresciute del 2,4 per cento, trainate dai prestiti personali con un più 9,3 per cento, e nel primo trimestre 2026 l’incremento ha accelerato al 4,9 per cento. La rischiosità resta contenuta, con un tasso di default all’1,5 per cento a marzo 2026.
All’interno di questa dinamica gli strumenti non sono intercambiabili. Il credito finalizzato, erogato nel punto vendita e legato a un bene specifico, è quello con i requisiti di accesso più larghi, perché importi e durate sono contenuti. Il prestito personale richiede una valutazione più stringente e per i profili discontinui spesso si sblocca solo con un coobbligato o un garante con reddito stabile. Per chi ha un rapporto di lavoro a tempo indeterminato, pubblico o privato, o percepisce una pensione, esiste invece una categoria a sé, riservata proprio a chi dispone di un reddito trattenibile alla fonte. Chi rientra in questo profilo può rivolgersi a un comparatore come Facile.it — che conta oltre 100 partner commerciali nei diversi settori in cui opera — per verificare le proposte disponibili: la formula della cessione del quinto prevede che la rata venga prelevata direttamente dal datore di lavoro o dall’ente previdenziale e versata all’istituto finanziatore, entro il limite di un quinto della retribuzione o della pensione netta fissato dal DPR 180 del 1950, esteso ai dipendenti privati nel 2005, con durata massima di 120 mesi e copertura assicurativa obbligatoria sui rischi di premorienza e perdita dell’impiego. È un canale che nel 2025 è cresciuto del 9,8 per cento, ma che per definizione resta chiuso a chi ha un contratto a termine o un reddito da lavoro autonomo discontinuo. Per le situazioni più fragili la strumentazione si sposta su altri terreni, dal microcredito alle misure di sostegno gestite a livello locale.
Il rischio è il vuoto tra il credito negato e il bisogno che resta
Quando la porta del credito regolamentato si chiude, il bisogno di liquidità non scompare. È in quello spazio che si insinuano i canali informali, dai prestiti tra privati senza contratto fino all’usura vera e propria, e le pratiche segnalate a luglio 2026 da Adiconsum e Movimento Difesa del Cittadino nel report sulle agenzie di gestione del debito che promettono cancellazioni impossibili dietro compensi anticipati. Chi ci finisce non è quasi mai una persona imprudente: è più spesso qualcuno il cui reddito ha cambiato forma prima che la spesa potesse adeguarsi.
Gli strumenti pubblici esistono e sono poco conosciuti, dalle procedure di composizione della crisi da sovraindebitamento ai fondi di prevenzione antiusura previsti dalla legge 108 del 1996. La leva preventiva, però, resta l’informazione. Dal 1 al 30 novembre 2026 il Comitato per la programmazione e il coordinamento delle attività di educazione finanziaria promuove la nona edizione del Mese dell’Educazione Finanziaria, con eventi gratuiti diffusi sul territorio e il coinvolgimento di Banca d’Italia, IVASS, COVIP e Guardia di Finanza. Per un comprensorio come quello di Civitavecchia, dove la transizione industriale e la stagionalità portuale ridisegnano da anni la struttura dei redditi, capire in anticipo come funziona la valutazione del merito creditizio non è un esercizio teorico: è la differenza tra scegliere uno strumento e subirne l’assenza.